

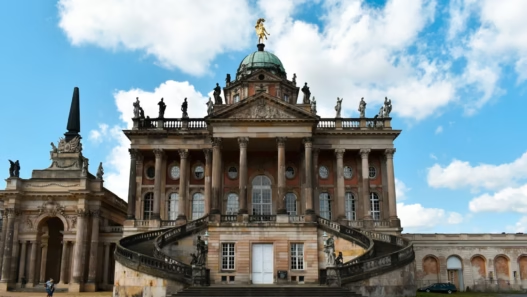

Potsdam gehört seit Jahren zu den teuersten Immobilienmärkten Deutschlands außerhalb der sieben größten Metropolen. Wer 2026 hier kaufen möchte, trifft auf ein Marktumfeld, das sich nach den Korrekturen der Jahre 2022 und 2023 stabilisiert hat, aber keine Schnäppchen bietet. Die Nachfrage nach Wohnraum in der Landeshauptstadt Brandenburgs übersteigt das Angebot strukturell, weil Zuzug aus Berlin anhält und Neubauprojekte weit hinter den Zielen zurückbleiben.
Wo stehen die Preise gerade?
Für Eigentumswohnungen in Potsdam bewegen sich die Angebotspreise je nach Lage zwischen 3.800 und 6.500 Euro pro Quadratmeter. In begehrten Lagen wie der Innenstadt, dem holländischen Viertel oder Bornim liegen Neubauwohnungen häufig über 5.500 Euro. Bestandswohnungen aus den 1990er Jahren in Babelsberg oder Drewitz sind für 3.800 bis 4.400 Euro zu finden, wenn Sanierungsbedarf einkalkuliert wird.
Einfamilienhäuser starten in peripheren Lagen wie Marquardt oder Satzkorn ab etwa 450.000 Euro, in zentralen oder wasserseitigen Lagen wie Wannsee-Nähe oder Griebnitzsee werden 900.000 Euro und mehr aufgerufen. Doppelhaushälften im Stadtteil Waldstadt oder am Stern liegen typischerweise zwischen 550.000 und 750.000 Euro.
Die Preise sind seit dem Hochpunkt 2022 um grob 8 bis 12 Prozent gesunken und zeigen seit Mitte 2024 wieder eine leicht steigende Tendenz. Wer auf einen weiteren großen Einbruch wartet, dürfte enttäuscht werden.
Finanzierung 2026: Was hat sich verändert?
Das Zinsniveau hat sich auf einem anderen Plateau eingependelt als die Käufer zwischen 2010 und 2021 kannten. Zehnjährige Festzinsbindungen kosten je nach Anbieter und Eigenkapitalquote zwischen 3,4 und 4,1 Prozent effektiv. Das klingt moderat verglichen mit dem Schock von 2022, ist aber ein grundlegend anderes Rechenwerk als bei einem Prozent.
Für eine Wohnung mit einem Kaufpreis von 480.000 Euro, zehn Prozent Eigenkapital und 450.000 Euro Darlehenssumme bedeutet ein Zinssatz von 3,7 Prozent und eine anfängliche Tilgung von zwei Prozent eine monatliche Rate von rund 2.138 Euro. Hinzu kommen Kaufnebenkosten von etwa 12 bis 13 Prozent in Brandenburg: 6,5 Prozent Grunderwerbsteuer, rund 1,5 Prozent Notarkosten, bis zu 3,57 Prozent Maklerprovision bei Käuferbeteiligung. Allein die Nebenkosten können bei diesem Kaufpreis 57.000 bis 62.000 Euro ausmachen.
Eigenkapital ist der entscheidende Hebel
Banken finanzieren in Potsdam bei guter Bonität bis zu 90 Prozent des Beleihungswerts, in Einzelfällen auch mehr. Wer aber weniger als 20 Prozent Eigenkapital mitbringt, zahlt spürbar höhere Zinsaufschläge. Der Unterschied zwischen 80-Prozent-Finanzierung und 90-Prozent-Finanzierung schlägt sich häufig mit 0,3 bis 0,5 Prozentpunkten im Zinssatz nieder, über zehn Jahre sind das bei 400.000 Euro Darlehen gut 12.000 bis 20.000 Euro mehr Zinslast.
Wer Eigenkapital hat, sollte außerdem prüfen, ob Tilgungsmittel aus einem Bausparvertrag oder ein KfW-Ergänzungsdarlehen sinnvoll eingebunden werden können. Das KfW-Programm 297 für klimafreundliche Neubauten bietet zinsgünstige Ergänzungsfinanzierungen, die den Zinsdurchschnitt der Gesamtfinanzierung senken.
Den Markt richtig einschätzen: Wann lohnt sich Beratung?
Der Potsdamer Markt ist kleinteilig. Preisunterschiede von 800 Euro pro Quadratmeter zwischen zwei benachbarten Straßen sind keine Seltenheit, weil Lärmexposition, Grundstücksgröße, Schuleinzugsgebiet und Anbindung stark variieren. Viele Kaufinteressenten unterschätzen außerdem, wie schnell gute Objekte vom Markt verschwinden. Wer ein Exposé sieht und drei Wochen wartet, ist in vielen Fällen zu spät.
Erfahrene Immobilienmakler Potsdam kennen nicht nur die öffentlich angebotenen Objekte, sondern auch Verkäufer, die diskret suchen, ohne ein breites Marketingbudget einzusetzen. Dieser sogenannte Off-Market-Bereich macht in Potsdam einen nicht unerheblichen Teil des Transaktionsgeschehens aus.
Typische Fehler beim Immobilienkauf in Potsdam
- Sanierungskosten unterschätzen: Gründerzeitbauten in der Innenstadt sehen attraktiv aus, verbergen aber oft ungeplante Kosten für Dach, Fassade oder Leitungen. Ein Baugutachten vor dem Kauf kostet 500 bis 1.500 Euro und ist fast immer gut investiert.
- Nur Angebotspreise vergleichen: Endpreise liegen in Potsdam oft 3 bis 8 Prozent unter dem Angebotspreis. Wer nicht verhandelt, zahlt zu viel.
- Wohnungseigentumsgemeinschaft ignorieren: Die Instandhaltungsrücklage der WEG sagt viel über den Zustand eines Mehrfamilienhauses aus. Protokolle der letzten drei Eigentümerversammlungen sollten vor jedem Kauf gelesen werden.
- Finanzierung zu knapp kalkulieren: Wer die monatliche Rate exakt auf sein Einkommen zuschneidet, hat keinen Puffer für Reparaturen, Sonderumlagen oder Einkommensschwankungen.
- Förderungen nicht prüfen: Das Land Brandenburg bietet für Familien mit Kindern Eigenheimförderungen, die 2026 weiter laufen. Die Investitionsbank des Landes Brandenburg (ILB) ist erste Anlaufstelle.
Lage und Perspektive: Worauf sich Käufer 2026 einstellen sollten
Das Bevölkerungswachstum in Potsdam wird von Stadtplanern weiterhin positiv prognostiziert. Die Stadt erwartet bis 2030 einen Zuwachs auf rund 210.000 Einwohner. Neubauprojekte stocken durch gestiegene Baukosten und Fachkräftemangel. Das stützt mittelfristig die Preise, insbesondere im Bestandssegment.
Wer 2026 kauft, sollte einen Anlagehorizont von mindestens zehn Jahren einplanen. Kurzfristige Wertsteigerungen wie in der Niedrigzinsphase sind nicht zu erwarten. Als langfristige Vermögensanlage in einem nachfragestarken Markt mit guter Berliner Anbindung bleibt Potsdam jedoch eines der soliden Pflaster im deutschen Immobilienmarkt.
Fazit: Vorbereitung schlägt Hoffnung
Der Potsdamer Immobilienmarkt belohnt keine Zauderer, aber auch keine unvorbereiteten Käufer. Wer mit klarem Finanzierungsrahmen, realistischen Preisvorstellungen und einem Gutachter im Rücken auf die Suche geht, findet 2026 durchaus passende Objekte. Wer auf sinkende Preise oder fallende Zinsen hofft, wartet möglicherweise auf ein Fenster, das sich nicht öffnet.